- 23 de jul de 2010
Preguntas sobre portafolio de inversión
- Joan Lanzagorta
- Inversión
- 0 comments
Este post fue publicado originalmente el 23 de julio de 2010. El contenido fue revisado y sigue siendo relevante en sus principios, pero las referencias a productos específicos, comisiones y rendimientos corresponden a ese año y no fueron actualizadas.
Rafael me escribe para preguntarme si en mi opinión, los portafolios Premium de Skandia son competitivos. Agrega: "sé que te obligan a estar 3 años con una penalización por retirarse antes, sumado al riesgo inherente de invertir en renta variable, y la comisión anual del 1%, comparado con portafolios que me proponen otras empresas, que no te penalizan por salir antes del plazo de maduración de la inversión."
En realidad son varias preguntas las cuales trataré de responder en orden.
Cómo comparar una inversión: el benchmark
Sobre si sus Portafolios Premium son competitivos, te comento lo siguiente. En cualquier inversión, para tener una idea de si el rendimiento que ha otorgado es adecuado o competitivo, tienes que compararlo contra algo. Ese "algo" es lo que se conoce como benchmark: algún indicador contra el cual esta inversión esté compitiendo.
Por ejemplo, si uno invierte en un portafolio de inversión compuesto únicamente por acciones, en general uno tiene que comparar el rendimiento que obtiene contra el Índice de Precios y Cotizaciones de la Bolsa. Si uno invierte en un horizonte de corto plazo, uno tiene que comparar el rendimiento tanto con la inflación como con la tasa de Cetes a 28 días. Desde luego, esta comparación debe hacerse tomando datos de un periodo suficientemente grande, por ejemplo, el último año o incluso, para inversiones de largo plazo, los últimos tres y cinco años.
Tomemos como ejemplo uno de los Portafolios Premium Skandia: el Portafolio Conservador (No Deducible). Su estrategia de inversión es 60% en Instrumentos de Deuda a Corto Plazo y 40% a Mediano Plazo.
En el último año ha obtenido rendimientos del 3.11%, lo cual desde mi punto de vista no compara favorablemente con la tasa de Cetes a 28 días (arriba del 4.5%) y de la inflación (cercana al 4%), ambos indicadores podrían ser un benchmark adecuado para este tipo de estrategias.
Skandia pone en su página de internet cuál es el benchmark de este portafolio, pero no pone cómo compara el rendimiento obtenido versus ese benchmark que ellos mismos definieron.
Por cierto, es muy importante elegir un benchmark adecuado: el que Skandia está eligiendo a mi parecer puede no serlo. Ellos han definido su benchmark de la siguiente manera: 60% ISICP (Índice de Fondos de Inversión de Corto Plazo) y 40% ISIMP (Índice de Fondos de Inversión de Mediano Plazo), lo cual es sesgado ya que el rendimiento de estos índices puede estar muy por debajo de lo que un inversionista institucional podría conseguir en el mercado. Un benchmark más acorde con la realidad: 60% Cetes a 28 días y 40% Cetes a 91 días, por ejemplo.
Ahora bien, si a este rendimiento todavía le descuentas la comisión del 1%, entonces el resultado es todavía más castigado.
Te confieso que hace tiempo que no sigo los productos de Skandia, básicamente por dos razones:
Sus planes de ahorro, como bien dices, te cobran una comisión o costo adicional al que ya tienen implícito los fondos de inversión.
Además te cobran una penalización por salirte antes del plan (si encuentras una mejor opción, cambiar tu dinero te cuesta).
Ello hace a su producto muy caro, desde mi punto de vista.
Una alternativa más eficiente
Hace algunos años no existían muchas opciones si uno quería invertir en un portafolio compuesto de distintos instrumentos. Hoy el panorama es completamente distinto.
La opción más eficiente para construir un portafolio a tu medida, sin costos adicionales y sin penalizaciones por salir, son los ETFs indexados de bajo costo. A través de una casa de bolsa o plataforma de inversión puedes armar un portafolio con uno o varios ETFs según tu perfil de riesgo y horizonte, pagando únicamente la comisión mínima de administración del instrumento (y la comisión normal por comprar o vender cualquier acción que te cobra la casa de bolsa). Tu dinero es tuyo y puedes moverlo cuando lo necesites.
La diferencia con un plan como el de Skandia es estructural: sin penalización por salir, sin comisión adicional sobre la que ya cobran los instrumentos, y con control total sobre el portafolio. La eficiencia en costos a largo plazo marca una diferencia enorme en el patrimonio acumulado.
Sobre el riesgo de la renta variable
Ahora bien, quiero hacer un comentario sobre el riesgo inherente de la renta variable, que forma parte de tu pregunta. Muchas personas tienen miedo del riesgo y esto es lo peor que puede suceder. En renta variable, y sobre todo en acciones de empresas mexicanas grandes, la palabra riesgo está asociada a la volatilidad. Como las acciones cotizan todos los días en el mercado, sus precios cambian cada minuto con base en las leyes de la oferta y la demanda. Muchos sucesos inciden en el ánimo de los inversionistas, en unos más que en otros. En los mercados hay algunos que son cortoplacistas (hacen operaciones de compra y venta de manera diaria) y personas con visión de largo plazo, y esto contribuye a que exista más volatilidad, pero también da liquidez y fortaleza al mercado.
Pero en el largo plazo, la tendencia siempre es a la alza. Simplemente compara una gráfica del S&P 500 en los últimos seis meses, el último año, luego en los últimos dos años, en los últimos cinco y en los últimos veinte o más.
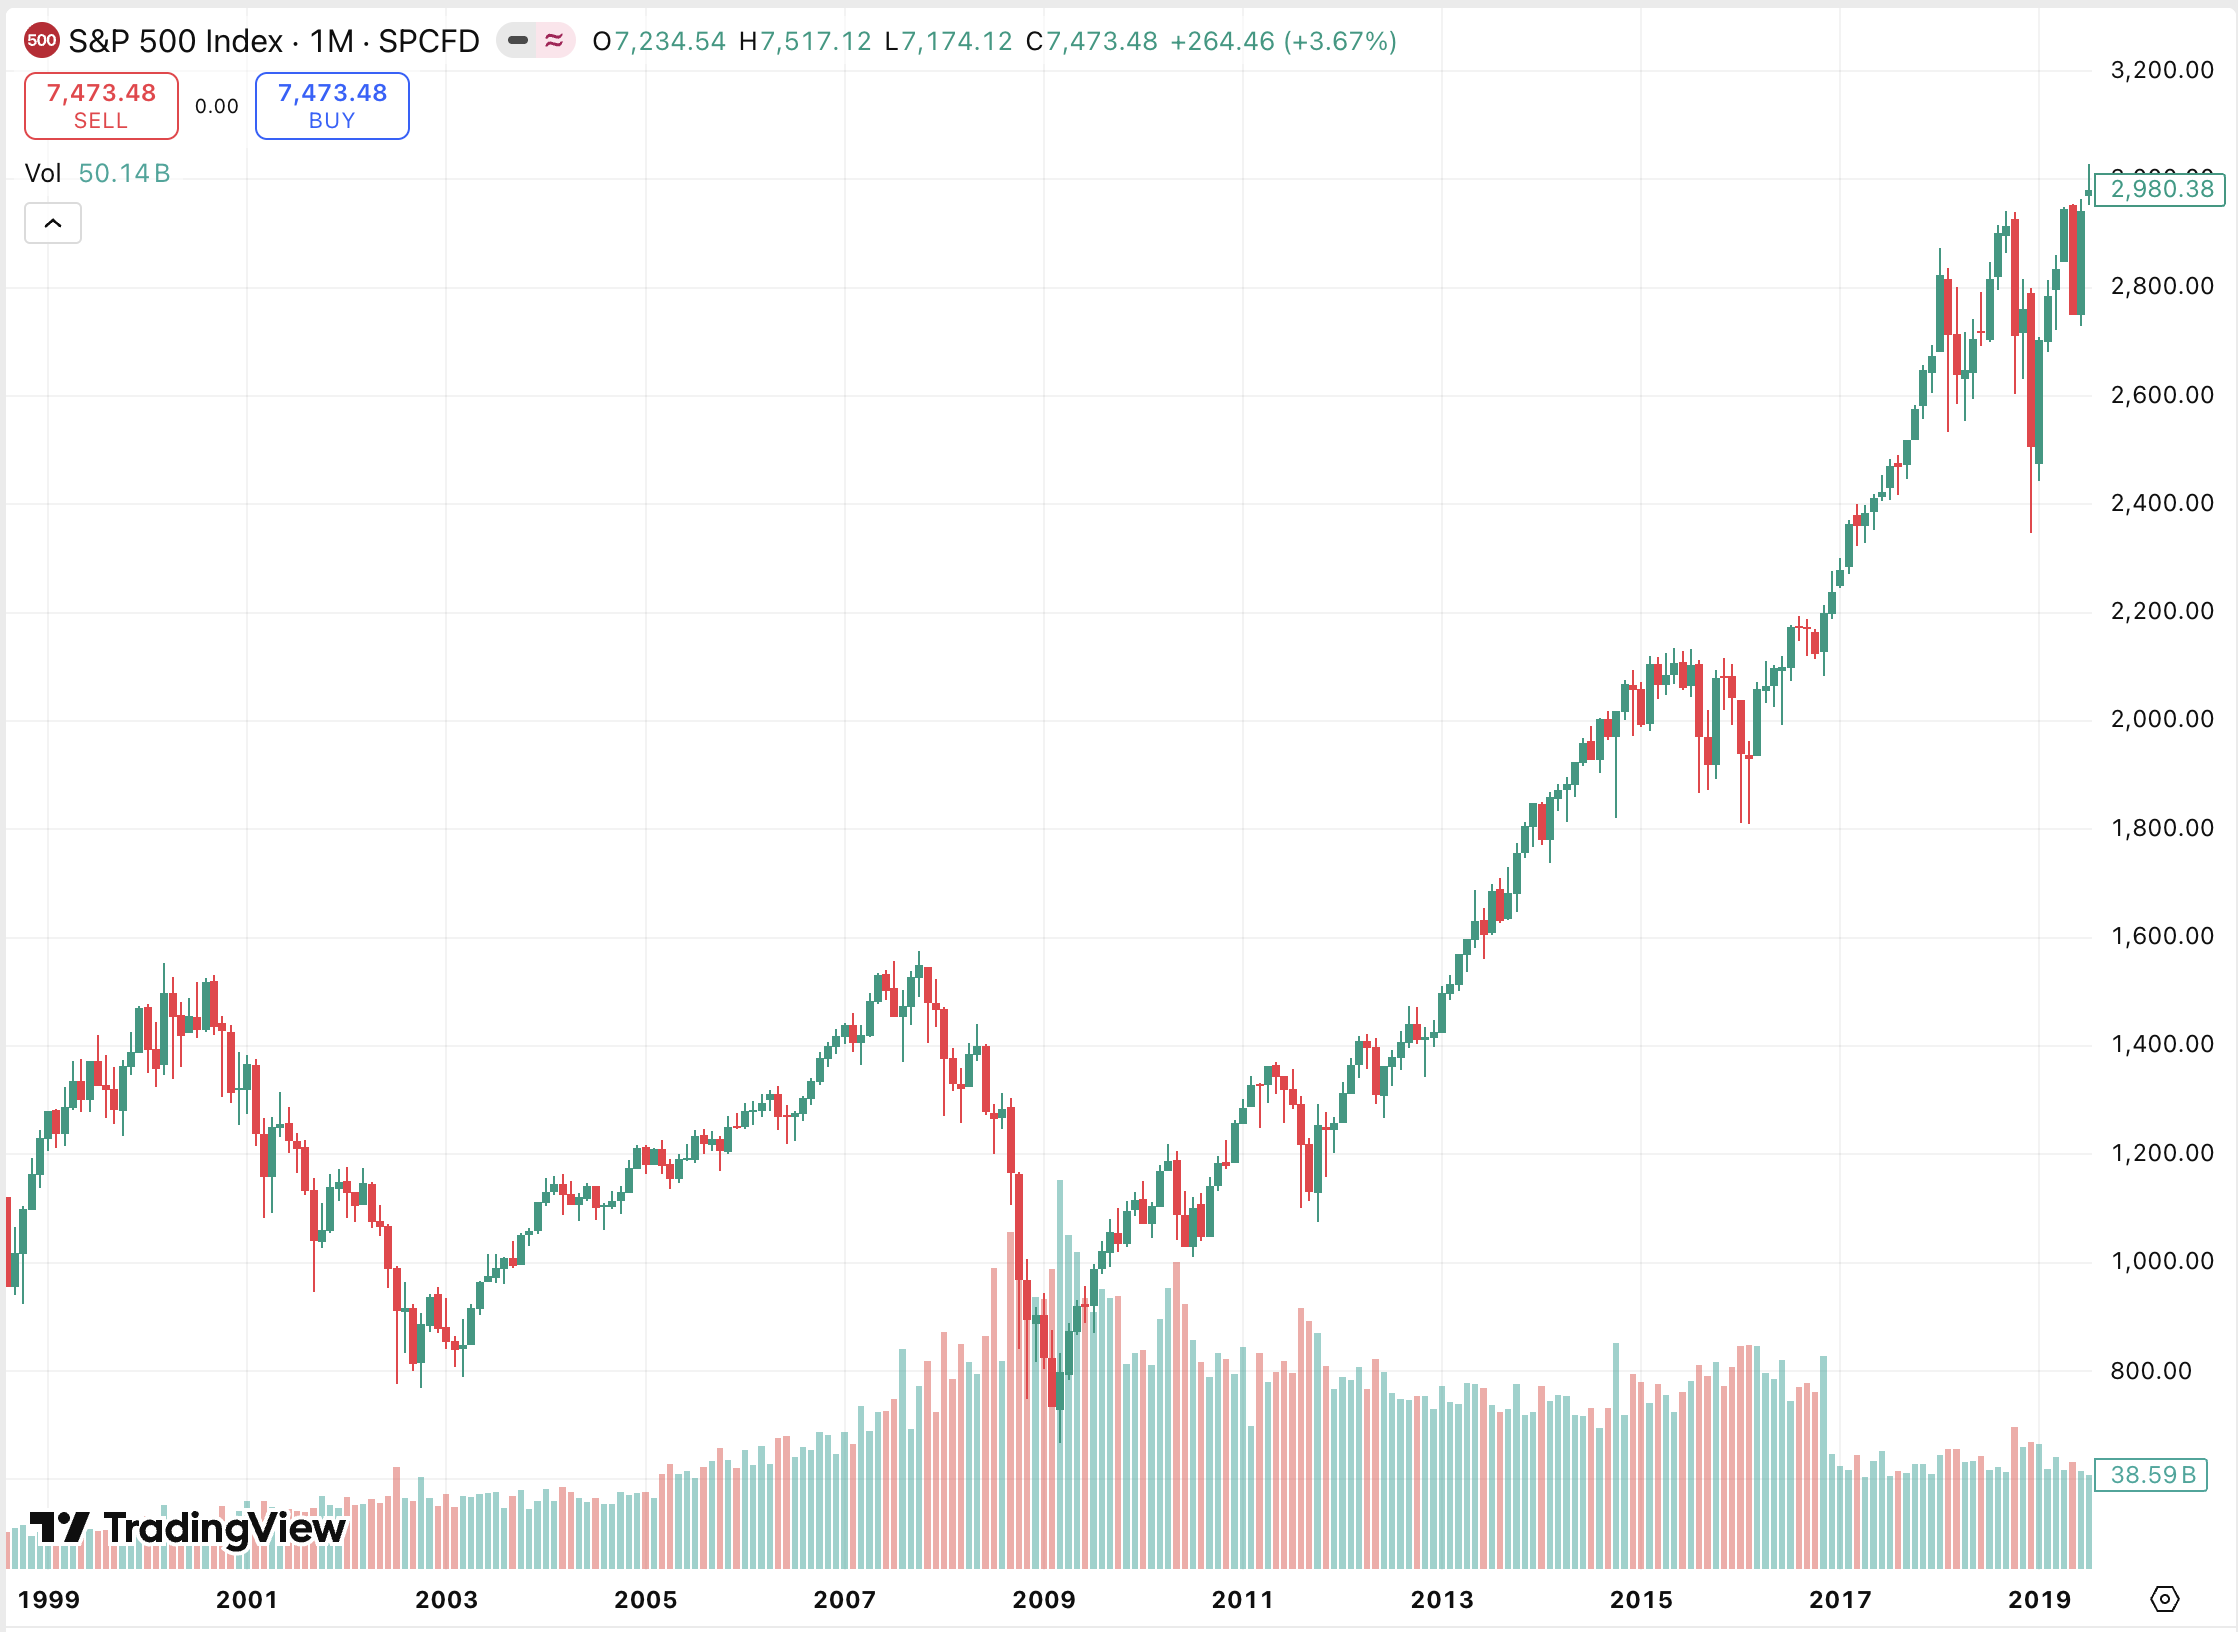
Verás cómo en el corto plazo se aprecian movimientos muy fuertes hacia arriba y hacia abajo, pero en el largo plazo estos no se ven tan drásticos: las caídas grandes incluso se ven pequeñas y la tendencia es mucho más suave, pero siempre de largo plazo al alza.
Por ello, invertir en bolsa por lo menos una parte de nuestro portafolio de largo plazo (ahorro para el retiro, por ejemplo) es muy importante, ya que es lo que verdaderamente detona el crecimiento de nuestro portafolio de inversión más allá de la inflación. Está muy claro que si invertimos en un portafolio conservador, apenas nuestro dinero obtendrá rendimientos similares a la inflación, sin tener un crecimiento real.
Finalmente: uno debe siempre invertir en productos que estén adecuados con sus objetivos, horizonte de inversión y tolerancia al riesgo. Y más aún: uno no debe invertir jamás en productos cuyo funcionamiento, rendimiento potencial y riesgo asociado uno no haya comprendido perfectamente.
¿Cómo está construido tu portafolio de inversión?
Si este artículo te fue útil, tengo cuatro guías gratuitas sobre los temas que más trabajo le cuestan a las personas. Elige la que se acerca a lo que hoy necesitas.